Czy taras wlicza się do powierzchni zabudowy domku letniskowego
Właśnie wpadłeś w pułapkę, w którą wpada połowa inwestorów: stoisz na działce, mierzysz taras zwijaną miarką i zakładasz, że dwadzieścia metrów kwadratowych to po prostu dwadzieścia metrów kwadratowych. Tymczasem odpowiedź na pytanie, czy taras wlicza się do powierzchni zabudowy domku letniskowego, zależy od trzech konkretów obecności dachu, rodzaju posadowienia i relacji przestrzennej z bryłą budynku. Ten sam taras 20 m² nad garażem zmienia wskaźniki urbanistyczne, podatek od nieruchomości, a nawet to, czy potrzebujesz pozwolenia na budowę, czy wystarczy zgłoszenie. Sprawdź, co mówi rozporządzenie, i zobacz, jak jeden element potrafi przesunąć granicę w obrysie budynku o kilka metrów.
- Taras naziemny, zadaszony, na stropie kiedy go liczyć
- Jak taras przy domku letniskowym wpływa na podatek i MPZP
- Najczęstsze błędy przy obliczaniu powierzchni zabudowy z tarasem
- FAQ krótkie odpowiedzi na konkretne pytania
Taras naziemny, zadaszony, na stropie kiedy go liczyć
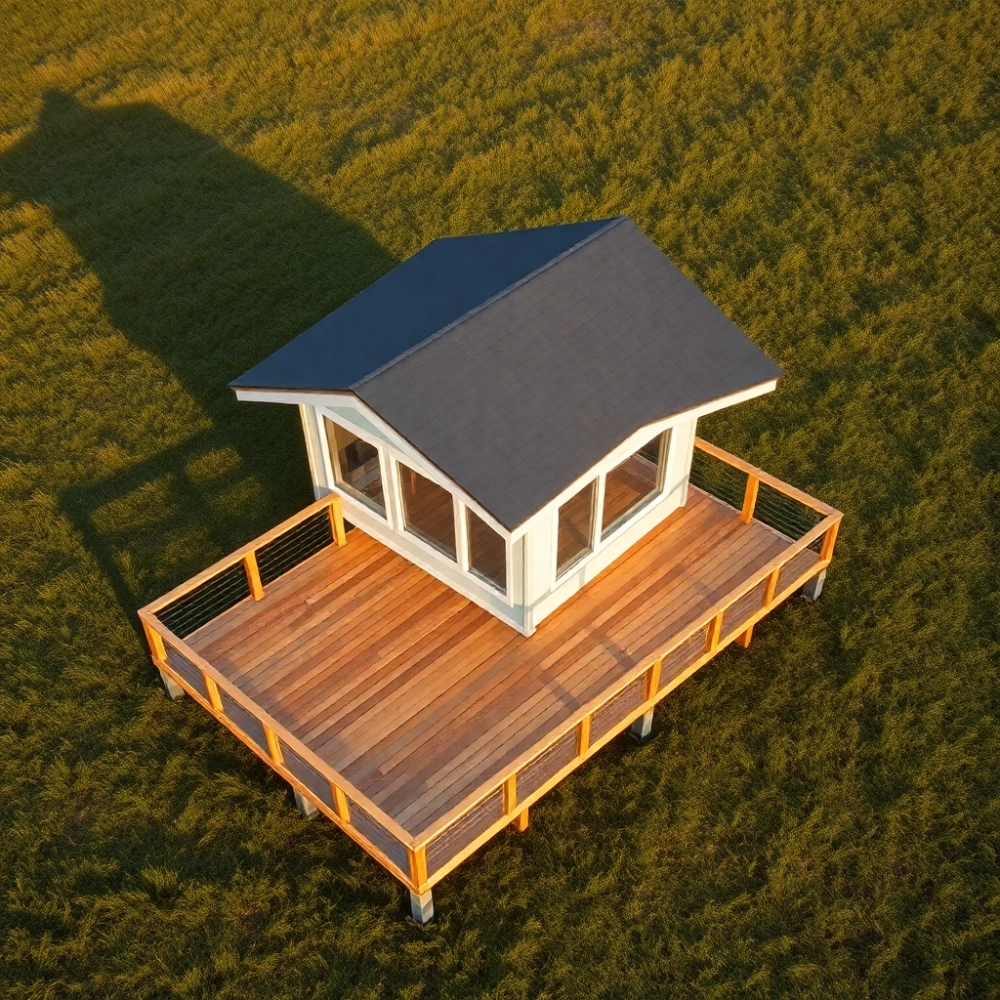
Klucz do całej kwalifikacji siedzi w definicji z rozporządzenia Ministra Infrastruktury w sprawie warunków technicznych, jakim powinny odpowiadać budynki i ich usytuowanie. Paragraf 12 punkt 4 mówi wprost: „Przez powierzchnię zabudowy rozumie się powierzchnię terenu zajętą przez budynek w stanie wykończonym, wyznaczoną przez rzut pionowy zewnętrznych krawędzi budynku na powierzchnię terenu". Ten rzut pionowy obejmuje wszystko, co wychodzi ponad poziom gruntu i tworzy z budynkiem trwałą całość.
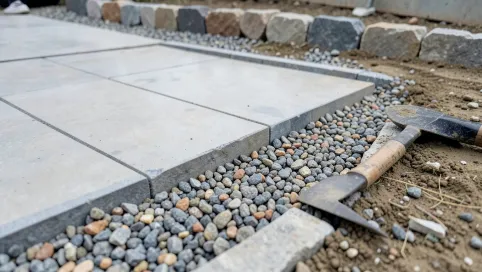
Kiedy taras spoczywa bezpośrednio na gruncie, nie ma nad nim stałego dachu, a pod spodem nie biega strop ani pomieszczenie użytkowe, prawo traktuje go jako element pomocniczy. Taki obiekt nie zwiększa powierzchni zabudowy, ponieważ nie powstaje żaden nowy obrys pionowy. Drewniany podest 15 m², lekka pergola bez pokrycia, kamienne płyty ułożone na żwirze wszystko to zostaje poza wyliczeniem.
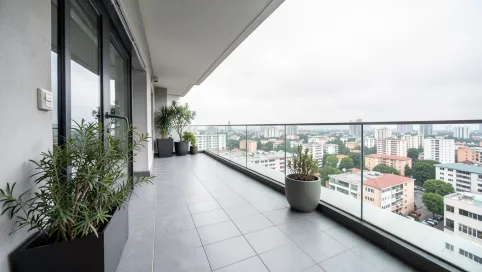
Sytuacja zmienia się diametralnie, gdy taras zyskuje stałe zadaszenie albo opiera się na płycie stropowej budynku. Wtedy pionowy rzut krawędzi dachu lub stropu wychodzi poza obrys ścian i powiększa teren zajęty przez budowlę. Taras nad garażem, nad piwnicą, nad kotłownią czy nad pomieszczeniem gospodarczym liczy się w pełni, ponieważ pełni funkcję dachu kondygnacji.
Analogicznie działa taras wbudowany wewnątrz bryły budynku, cofnięty w narożniku albo otoczony ścianami z trzech stron. Jego powierzchnia wchodzi do obrysu w całości, niezależnie od tego, czy ma dach, czy nie. Liczy się sam fakt architektonicznego włączenia w strukturę budynku.
Decyzja w 30 sekund tabela pomocnicza
| Typ tarasu | Wlicza się? | Dlaczego tak albo nie |
|---|---|---|
| Naziemny, bez zadaszenia, bez pomieszczeń pod spodem | Nie | Brak trwałego powiązania z budynkiem, brak nowego obrysu pionowego |
| Na gruncie z lekką pergolą (bez dachu) | Nie | Pergola bez pokrycia to mała architektura, nie zmienia obrysu |
| Na stropie albo płycie, pod którym jest pomieszczenie | Tak | Strop dachu tworzy nowy obrys pionowy, liczy się pełna powierzchnia |
| Zadaszony dachem stałym (pełne pokrycie) | Tak | Zadaszenie wchodzi w obrys, niezależnie od posadowienia |
| Wbudowany we wnękę budynku | Tak | Architektoniczne włączenie w bryłę, liczy się cały obrys |
| Na gruncie z daszkiem do 1 m wysunięcia | Nie | Okap do 1 m wyłączony z obrysu przepisami |
Zwróć uwagę na margines okapu. Rozporządzenie wyłącza z obrysu elementy wystające poza ścianę nie więcej niż 1 metr, o ile nie tworzą pomieszczeń. Lekki daszek nad tarasem naziemnym o wysięgu 80 cm nie zmieni kwalifikacji, ale daszek 1,5 m już tak powstanie nowa płaszczyzna dachu powyżej progu, a wtedy urzędnik sięgnie po kalkulator.
Sprawa komplikuje się przy tarasach wielopoziomowych, na przykład kaskadowo opadających w stronę ogrodu albo wspartych na słupach powyżej 2,5 m nad terenem. Wysokie słupy, filary murowane, schody zewnętrzne z balustradami stałymi wchodzą do obrysu, bo stanowią elementy konstrukcyjne budynku. Ruchome donice, parasole ogrodowe, składane markizy nie wchodzą.
Ciężar materiału ma znaczenie fizyka w służbie przepisu
Przepis nie wyróżnia materiałów, liczy się trwałość powiązania z gruntem i z budynkiem. W praktyce projektowej oznacza to, że deska kompozytowa 18 kg/m² na legarach punktowych nie zmienia kwalifikacji, ale płyta żelbetowa 12 cm z izolacją przeciwwodną już tak. Różnica tkwi w masie (nawet 300-400 kg/m²) i w trwałym zespoleniu z fundamentem, które trudno usunąć bez śladu.
Ta sama zasada dotyczy podmurówek. Betonowa podmurówka wysokości 30 cm obejmuje taras w obrysie, ponieważ stanowi część bryły budynku stykającą się z gruntem. Betonowe schody zewnętrzne, nawet te prowadzące tylko na taras naziemny, też wchodzą do obrysu, jeśli mają więcej niż 1 m wysunięcia poza lico ściany.
Jak taras przy domku letniskowym wpływa na podatek i MPZP
Po ustaleniu, czy taras wlicza się do obrysu, przychodzi czas na konsekwencje finansowe i prawne. Pierwsza dotyczy podatku od nieruchomości, który gminy naliczają od powierzchni użytkowej i od powierzchni zabudowy. Taras zadaszony albo na stropie zwiększa podstawę opodatkowania, bo urząd skarbowy widzi dodatkowe metry w obrysie. W praktyce wzrost rocznego podatku przy 20 m² zadaszonego tarasu sięga 200-500 zł, w zależności od stawek przyjętych przez radę gminy.
Druga konsekwencja sięga wskaźników urbanistycznych zapisanych w planie miejscowym albo w decyzji o warunkach zabudowy. Intensywność zabudowy waha się zazwyczaj od 0,1 do 2,0 to stosunek sumy powierzchni wszystkich kondygnacji do powierzchni działki. Taras na stropie nie wchodzi do intensywności (to nie kondygnacja), ale wchodzi do procentu zabudowy działki i pomniejsza powierzchnię biologicznie czynną.
Powierzchnia biologicznie czynna to teren, który pozostaje w stanie naturalnym, z warstwą gleby i roślinnością zdolną do retencji wody. Nawet taras naziemny na płytach, który formalnie nie wchodzi do obrysu, zmniejsza tę powierzchnię, bo zabetonowanie albo wyłożenie gruntu kostką wyklucza naturalną infiltrację. Wiele planów miejscowych wymaga minimum 40-70% powierzchni biologicznie czynnej, a każdy metr zabudowany przybliża inwestora do przekroczenia limitu.
Trzecia konsekwencja dotyczy trybu administracyjnego. Taras naziemny do 35 m², bez zadaszenia, niewykorzystywany jako dach pomieszczenia, często mieści się w zgłoszeniu robót budowlanych niewymagających pozwolenia. Taras zadaszony albo na stropie najczęściej wymaga pozwolenia na budowę, bo zmienia bryłę budynku i wskaźniki urbanistyczne. Samowolka przy zadaszonym tarasie grozi nakazem rozbiórki i dotkliwą karzą administracyjną.
Kalkulator podatku w jednym akapicie
Aby oszacować wpływ tarasu na podatek, pomnóż powierzchnię zadaszenia (w metrach kwadratowych) przez stawkę podatku od 1 m² powierzchni zabudowy obowiązującą w Twojej gminie. Większość gmin w 2024 roku stosuje stawki od 0,50 do 0,95 zł/m², choć w dużych miastach stawka potrafi przekroczyć 1,20 zł/m². Taras 25 m² z dachem przy stawce 0,80 zł podnosi roczny podatek o 20 zł od samej zabudowy, ale realna zmiana w decyzji podatkowej obejmuje też powierzchnię użytkową, jeśli pod tarasem znalazło się pomieszczenie.
Stawki zmieniają się co roku w drodze uchwały rady gminy, dlatego warto zajrzeć do Biuletynu Informacji Publicznej swojego samorządu albo zapytać w wydziale podatków. Kalkulacja ma sens tylko przy porównaniu stanu przed i po budowie, ponieważ gmina przelicza podatek od nowa po zakończeniu inwestycji i zgłoszeniu obiektu do opodatkowania.
Kiedy taras działa przeciwko Tobie trzy sygnały ostrzegawcze
Pierwszy sygnał: MPZP w Twojej gminie ustala niski procent zabudowy, na przykład 15% działki, a domek letniskowy zajmuje już 12%. Każdy metr tarasu w obrysie przybliża granicę, a jej przekroczenie skutkuje odmową pozwolenia albo nakazem rozbiórki. Drugi sygnał: brak MPZP i decyzja WZ z restrykcyjnymi wskaźnikami. W takiej sytuacji urząd bierze pod uwagę obrys łącznie z tarasem, a każdy dodatkowy metr dachu wymaga ponownej analizy. Trzeci sygnał: taras opiera się na płycie fundamentowej, a pod spodem miała powstać piwnica. Zmiana konstrukcji w trakcie budowy to samowola, którą trudno zalegalizować po fakcie.
Najczęstsze błędy przy obliczaniu powierzchni zabudowy z tarasem
Ryzyko pomyłki rośnie, gdy inwestor traktuje taras jak ozdobę, a nie element konstrukcyjny. Najczęstsza pomyłka polega na pominięciu zadaszenia w rzucie pionowym. Inwestor liczy obrys ścian parteru, zapomina o krawędzi dachu nad tarasem i oddaje do urzędu dokumentację zaniżoną o kilkanaście metrów. Urzędnik porównuje rysunek z pomiarem geodezyjnym po zakończeniu budowy i wzywa do wyjaśnień.
Drugi błąd to pominięcie garażu pod tarasem. Garaż wbudowany w bryłę domku letniskowego sam w sobie wchodzi do obrysu. Taras nad garażem niejako podwaja liczbę metrów w obrysie pionowym, bo obejmuje zarówno rzut ścian garażu, jak i rzut stropu nad nim. Pominięcie którejkolwiek z tych warstw zaniża wynik o kilkanaście metrów kwadratowych.
Trzeci błąd wynika z różnicy między altaną a tarasem. Altana ogrodowa do 35 m², bez trwałego połączenia z gruntem, nie podlega pozwoleniu, ale tylko wtedy, gdy nie służy jako element konstrukcyjny budynku. Jeśli altana stoi tuż przy domku i pełni funkcję zadaszenia tarasu, urząd potraktuje ją jako powiększenie bryły i doliczy do obrysu. Granicę między samodzielnym obiektem a częścią budynku wyznacza trwałe połączenie: wspólna ściana, wspólny dach, wspólny fundament.
Czwarty błąd to brak konsultacji z architektem przed złożeniem wniosku. Właściciel działki orientuje się w przepisach powierzchownie, liczy taras jako element pomocniczy, a pozwolenie buduje na podstawie własnych wyliczeń. Architekt z doświadczeniem w prawie budowlanym widzi ryzyko od razu zna praktykę orzeczniczą GUNB i wie, które interpretacje obowiązują w danym regionie.
Checklist przed rozpoczęciem budowy tarasu
- Sprawdź MPZP albo decyzję WZ pod kątem procentu zabudowy i intensywności.
- Ustal, czy taras będzie miał dach stały, daszek sezonowy czy pozostanie otwarty.
- Zmierz wysięg dachu poza obrys ściany powyżej 1 m zmienia kwalifikację.
- Sprawdź, czy pod tarasem znajdzie się pomieszczenie użytkowe to zmienia obrys i podatek.
- Skonsultuj projekt z architektem albo kierownikiem budowy z uprawnieniami.
- Porównaj planowaną powierzchnię zabudowy z limitem MPZP jeszcze przed złożeniem wniosku.
Rozporządzenie Ministra Infrastruktury z dnia 12 kwietnia 2002 r. w sprawie warunków technicznych, jakim powinny odpowiadać budynki i ich usytuowanie (Dz.U. 2002 nr 75 poz. 690 z późn. zm.) stanowi podstawę prawną definicji powierzchni zabudowy. Praktyka orzecznicza Głównego Urzędu Nadzoru Budowlanego doprecyzowuje, że zadaszenie trwałe nad tarasem naziemnym kwalifikuje go jako element bryły budynku. W razie wątpliwości sięgnij do interpretacji GUNB albo do wytycznych wojewódzkiego inspektora nadzoru budowlanego.
FAQ krótkie odpowiedzi na konkretne pytania
Czy taras naziemny z pergolą bez dachu zwiększa powierzchnię zabudowy?
Nie, pergola bez stałego pokrycia to element małej architektury i nie tworzy nowego obrysu pionowego. Liczy się ją w powierzchni biologicznie czynnej, ale poza obrysem budynku.
Czy taras nad garażem w domku letniskowym wlicza się do obrysu?
Tak, w całości. Strop garażu stanowi jednocześnie podłogę tarasu i dach pomieszczenia, więc obrys pionowy obejmuje całą jego powierzchnię.
Czy altana 25 m² stojąca przy domku letniskowym to taras?
Nie, dopóki pozostaje samodzielnym obiektem. Gdy zyska trwałe połączenie z budynkiem, wspólny dach albo fundament, urząd potraktuje ją jako powiększenie bryły i doliczy do obrysu.
Ile metrów tarasu z dachem mogę dobudować bez pozwolenia?
Przepisy pozwalały dotychczas na zgłoszenie tarasu naziemnego do 35 m² bez trwałego zadaszenia. Każdy dach stały albo posadowienie na stropie zmienia tryb na pozwolenie na budowę, a limity metrażowe nie obowiązują w taki sam sposób.
Czy zmiana konstrukcji tarasu w trakcie budowy wymaga zgłoszenia?
Tak, każda zmiana istotna w projekcie (w tym zmiana zadaszenia, wymiarów, posadowienia) wymaga zmiany pozwolenia na budowę albo zgłoszenia zamiennego. Pominięcie tego kroku grozi samowolą budowlaną.
Przy podejmowaniu decyzji o konstrukcji tarasu traktuj każdy metr zadaszenia jako metr w obrysie budynku. Pomiar w terenie, konsultacja z architektem i weryfikacja MPZP zajmują dwie godziny, a pozwalają uniknąć wielomiesięcznego postępowania wyjaśniającego. Domek letniskowy z dobrze zaprojektowanym tarasem zyskuje funkcjonalność, a jego właściciel zyskuje spokój i to bez niespodzianek w decyzji podatkowej.