Czy taras wlicza się do powierzchni użytkowej? Sprawdź, kiedy tak
Masz taras i wątpliwość, czy jego metraż wpływa na podstawę opodatkowania Twojej nieruchomości. Krótka odpowiedź: standardowy taras otwarty najczęściej nie wlicza się do powierzchni użytkowej budynku, lecz wystarczy dach, ściany lub przeszklona zabudowa, żeby kwalifikacja przeskoczyła zupełnie gdzie indziej. Różnica potrafi zmienić roczny podatek od nieruchomości o kilkaset złotych, a w skrajnych przypadkach urząd skarbowy może żądać opłaty za samowolę budowlaną. Poniżej rozkładam temat tak, żebyś po lekturze wiedział, która część Twojego tarasu jest budynkiem, która budowlą, a która w ogóle nie podlega opodatkowaniu.
- Definicje, które decydują o całej kwalifikacji
- Taras otwarty, na gruncie i na stropie różnice w opodatkowaniu
- Weranda, loggia i oranżeria jako powierzchnia użytkowa
- Orzecznictwo, interpretacje i realne rozstrzygnięcia
- Taras a powierzchnia użytkowa w podatku od nieruchomości
- Jak krok po kroku ustalić status Twojego tarasu
- Kiedy taras staje się budowlą z osobną opłatą
- Najczęstsze błędy właścicieli i sposoby ich unikania
- Skuteczna strategia przy sporze z urzędem
- Kiedy tarasu nie wolno dobudowywać bez zgłoszenia
- Optymalizacja podatkowa bez łamania prawa
- Realne scenariusze i ich konsekwencje
- Checklist przed zakończeniem artykułu
Definicje, które decydują o całej kwalifikacji
Prawo budowlane posługuje się pojęciem budynku, które ma cztery przesłanki z art. 1a ust. 1 pkt 1 ustawy. Obiekt musi być trwale związany z gruntem, wydzielony z przestrzeni za pomocą przegród budowlanych, posiadać fundamenty oraz dach. Spełnienie wszystkich czterech warunków jednocześnie przesądza o tym, że mamy do czynienia z budynkiem, a nie z budowlą opisaną w art. 1a ust. 1 pkt 2.
Budowlą jest natomiast obiekt niebędący budynkiem lub urządzeniem technicznym, pełniący funkcję użytkową. Taras naziemny, wylewka betonowa na słupkach albo pomost drewniany zwykle wpisują się w tę kategorię, o ile brakuje im pełnego obudowania ścianami i dachem.
Powierzchnia użytkowa to z kolei definicja z art. 4 ust. 1 pkt 2 UPOL, czyli część kondygnacji netto budynku. Kondygnacja w myśl art. 1a ust. 1 pkt 5 to pozioma część budynku zawarta pomiędzy powierzchnią posadzki na stropie lub gruncie a górną powierzchnią posadzki bądź pokrycia następnej kondygnacji albo dachu. Sam taras, nawet wielopoziomowy, nie tworzy kondygnacji, dopóki nie zostanie obudowany i przykryty tak, by można go było wyodrębnić jako zamkniętą przestrzeń.
Uwaga! Sama obecność balustrady lub ażurowej pergoli nie przesądza o uznaniu tarasu za kondygnację. Sąd Najwyższy i wojewódzkie sądy administracyjne wielokrotnie podkreślały, że liczy się fizyczne odgrodzenie od warunków atmosferycznych, nie zaś dekoracyjne elementy wykończenia.
Znaczenie ma też funkcja użytkowa. Jeśli zadaszona przestrzeń służy całorocznemu przebywaniu, ogrzewaniu lub suszeniu, urzędy traktują ją tak, jakby była pełnoprawnym pokojem. W takiej sytuacji organ podatkowy może żądać wliczenia jej metrażu do powierzchni użytkowej budynku, a to bezpośrednio podnosi stawkę podatku od nieruchomości.
Taras otwarty, na gruncie i na stropie różnice w opodatkowaniu
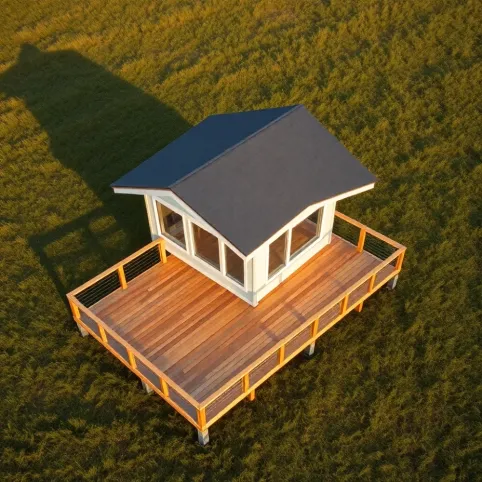
Taras naziemny, czyli wylewka lub kostka ułożona bezpośrednio na gruncie przy ścianie budynku, zostaje co do zasady zakwalifikowany jako budowla. Nie posiada dachu, nie ma ścian, brak fundamentów w rozumieniu technicznym, więc nie spełnia definicji budynku. W konsekwencji jego powierzchnia nie wlicza się do powierzchni użytkowej, choć sam teren pod tarasem może podlegać opodatkowaniu jako część nieruchomości gruntowej.
Taras na stropie, czyli betonowy lub drewniany podest nad garażem, piwnicą czy parterem, formalnie pozostaje elementem budynku, ale nie jego powierzchnią użytkową. Organy podatkowe uznają go za część konstrukcji, nie zaś za samodzielne pomieszczenie. Dopóki konstrukcja jest odsłonięta od góry i boków, jej metraż nie wchodzi do obmiaru powierzchni użytkowej.
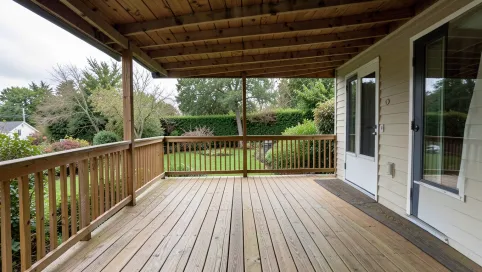
Taras częściowo zadaszony to już strefa, w której zaczyna się kłopot z klasyfikacją. Fragment przekryty daszkiem, markizą lub częściowym stropem bywa traktowany odmiennie w zależności od interpretacji, w której powiatowym urzędzie skarbowym złożysz deklarację. Jeśli zadaszenie obejmuje więcej niż 30-40% powierzchni i tworzy funkcjonalną osłonę przed deszczem, urzędy coraz częściej kwalifikują taką przestrzeń jako powierzchnię użytkową, mimo braku pełnych ścian.
Taras w pełni zabudowany, na przykład przeszklona weranda lub oranżeria, spełnia wszystkie cztery przesłanki definicji budynku. Jest trwale związana z gruntem, wydzielona przeszkleniem, posiada fundament lub konstrukcję nośną oraz dach. W tej sytuacji organ podatkowy ma pełne podstawy, by wliczyć jej metraż do powierzchni użytkowej budynku i zastosować wyższą stawkę podatku.
| Typ tarasu | Spełnia definicję budynku? | Podlega opodatkowaniu jako | Skutek w podatku od nieruchomości |
|---|---|---|---|
| Otwarty naziemny | Nie | Budowla / część gruntu | Brak wpływu na powierzchnię użytkową |
| Na stropie, otwarty | Nie | Element konstrukcji | Brak wpływu na powierzchnię użytkową |
| Częściowo zadaszony | Zależy od zakresu | Strefa pośrednia | Wymaga indywidualnej oceny |
| Zabudowany (oranżeria, loggia) | Tak | Część budynku | Wlicza się do powierzchni użytkowej |
Samo posiadanie zadaszenia w połączeniu z niską ścianką kolankową lub przesuwnymi panelami zmienia kwalifikację podatkową. Z mojego doświadczenia w konsultacjach z doradcami podatkowymi wynika, że granica między budowlą a budynkiem przebiega nie tyle w dokumentacji, co w fizycznym zamknięciu bryły.
Weranda, loggia i oranżeria jako powierzchnia użytkowa
Weranda to zamknięta przestrzeń przed wejściem do budynku, zazwyczaj przeszklona i ogrzewana. W świetle art. 4 ust. 1 pkt 2 UPOL wpisuje się w definicję powierzchni użytkowej, jeśli jest trwale wydzielona przeszkleniem i posiada dach. Podobnie traktuje się loggię w nowoczesnym budownictwie wielorodzinnym, choć tam kwestię rozstrzyga powierzchnia zabudowy balkonu wliczona do rzutu budynku.
Oranżeria z automatycznym systemem wentylacji, ogrzewaniem podłogowym oraz stałym nasłonecznieniem z południa pełni funkcję użytkową przez cały rok. Urzędy skarbowe traktują ją jak pełnoprawne pomieszczenie, mimo że w projekcie budowlanym widnieje jako taras zielony. Różnica między oranżerią a zwykłym zadaszeniem sprowadza się do zdolności utrzymania temperatury pokojowej, nie zaś do symbolu na rysunku architektonicznym.
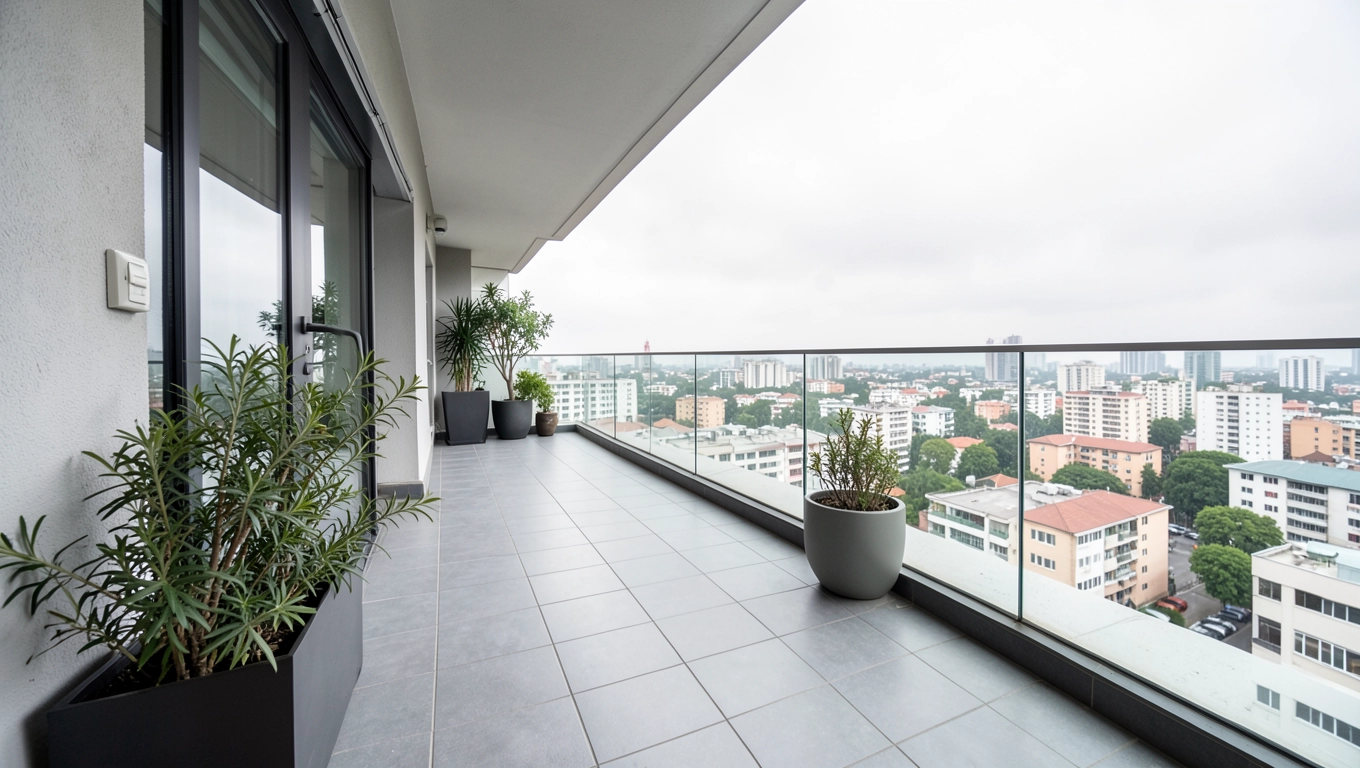
Loggia cofnięta w bryle budynku, z trwałymi ścianami po bokach, spełnia definicję pomieszczenia użytkowego. W mieszkaniach deweloperskich jej metraż zwykle trafia do karty lokalu, a powierzchnia użytkowa mieszkania rośnie o pełny obrys loggii. W domach jednorodzinnych sytuacja zależy od projektu i od tego, czy loggia została wliczona do rzutu kondygnacji.
Warto przy tym pamiętać o technicznych warunkach przeszkleń. Konstrukcja aluminiowa z szybami zespolonymi o współczynniku U ≤ 1,1 W/(m²·K) potrafi utrzymać temperaturę pokojową przez większość roku. Ta sama przestrzeń z markizą tekstylną pozostaje tarasem otwartym w oczach urzędnika, mimo identycznego metrażu. Kluczowy jest więc współczynnik przenikania ciepła przegród, nie wizualny charakter zabudowy.
Orzecznictwo, interpretacje i realne rozstrzygnięcia
Linia orzecznicza sądów administracyjnych wskazuje, że sam taras, nawet o znacznej powierzchni, nie musi automatycznie zwiększać podstawy opodatkowania. W uchwale WSA Poznań z 15 grudnia 2009 r., sygn. III SA/Po 46/09, sąd uznał, że otwarty taras na stropie nie stanowi samodzielnego lokalu ani pomieszczenia, więc jego metraż nie podlega odrębnemu opodatkowaniu jako powierzchnia użytkowa. Wyrok stał się punktem odniesienia dla wielu późniejszych sporów.
WSA Bydgoszcz w wyrokach z 2019 r., sygn. I SA/Bd 411/19 oraz I SA/Bd 394/19, doprecyzował kryteria uznawania zabudowanego tarasu za część budynku. Sąd wskazał, że liczy się trwałość obudowy, rodzaj przeszkleń oraz realna możliwość użytkowania pomieszczenia przez cały rok. Te trzy cechy razem decydują o kwalifikacji podatkowej, nie zaś projekt zagospodarowania działki ani nazwa nadana w dokumentacji.
Naczelny Sąd Administracyjny w wyroku z 2018 r., sygn. II FSK 2377/17, podkreślił, że organ podatkowy musi wykazać, iż dany element spełnia łącznie wszystkie przesłanki budynku. Sam fakt postawienia ścianek działowych albo montażu zadaszenia nie wystarczy, jeśli nie powstaje zamknięta przestrzeń użytkowa. Ciężar dowodu spoczywa na urzędzie, co dla właścicieli oznacza realną szansę na obronę w razie kontroli.
Krajowa Informacja Skarbowa w interpretacjach z lat 2023-2025 konsekwentnie potwierdza, że taras otwarty na gruncie nie wlicza się do powierzchni użytkowej budynku. Dotyczy to zarówno konstrukcji drewnianych, jak i betonowych, o ile nie zostały obudowane ścianami i przykryte dachem. Interpretacja indywidualna, choć wiąże tylko wnioskodawcę, stanowi silny argument w razie sporu.
Taras a powierzchnia użytkowa w podatku od nieruchomości
Stawki podatku od nieruchomości w 2026 r. wynoszą 1,19 zł za 1 m² powierzchni użytkowej budynku mieszkalnego oraz 6,05 zł za 1 m² budynku związanego z działalnością gospodarczą. Taras, który nie spełnia definicji budynku, w ogóle nie wchodzi do tych obliczeń. Taras zabudowany już tak, dlatego jego metraż potrafi zmienić roczną kwotę podatku o kilkaset złotych, zwłaszcza w przypadku domów z dużymi przeszklonymi przybudówkami.
| Scenariusz | Powierzchnia użytkowa | Roczny podatek (mieszkalny) | Roczny podatek (gospodarczy) |
|---|---|---|---|
| Dom 150 m² bez tarasu | 150 m² | 178,50 zł | 907,50 zł |
| Dom 150 m² + taras otwarty 30 m² | 150 m² | 178,50 zł | 907,50 zł |
| Dom 150 m² + weranda 30 m² | 180 m² | 214,20 zł | 1089,00 zł |
| Dom 150 m² + oranżeria 30 m² | 180 m² | 214,20 zł | 1089,00 zł |
Przy stawce 1,19 zł/m² różnica 30 m² daje 35,70 zł rocznie w budynku mieszkalnym. Kwota nie wygląda imponująco, lecz z odsetkami za zaległości i ewentualną karą za zaniżenie deklaracji potrafi urosnąć kilkukrotnie. Dlatego zaniżanie powierzchni użytkowej przez pominięcie przeszklonego tarasu to ryzyko, które kosztuje więcej niż uczciwe rozliczenie.
Jeśli dobudowałeś zadaszoną część tarasu i nie zgłosiłeś tego do urzędu, organ może najpierw wszcząć postępowanie w sprawie samowoli budowlanej, a dopiero potem korygować podatek. Wcześniejsze zgłoszenie zamiaru budowy albo zmiana sposobu użytkowania pozwalają uniknąć podwójnych konsekwencji.
Jak krok po kroku ustalić status Twojego tarasu
Na początek sprawdź, czy taras posiada wszystkie cztery elementy budynku: trwałe połączenie z gruntem, wydzielenie przeszkleniem lub ścianami, fundament lub płytę nośną oraz dach. Brak choćby jednego z nich oznacza, że obiekt pozostaje budowlą albo elementem pomocniczym, którego metraż nie wlicza się do powierzchni użytkowej. Sam dach bez ścian, jak altana ogrodowa, również nie spełnia definicji budynku.
Drugim krokiem jest ustalenie, czy przestrzeń daje się użytkować przez cały rok. Wystarczy sprawdzić, czy średnia temperatura wewnątrz w sezonie zimowym przekracza 15°C bez intensywnego dogrzewania. Jeśli tak, urząd skarbowy potraktuje ją jak pomieszczenie użytkowe, nawet jeśli formalnie nazywasz ją tarasem zimowym. W razie wątpliwości warto zlecić audyt energetyczny, który potwierdzi bądź wykluczy tę tezę.
Kolejny krok to prześledzenie dokumentacji budowlanej. Pozwolenie na budowę, dziennik budowy oraz rzuty z projektu architektonicznego pokazują, jakie parametry zgłoszono urzędowi. Rozbieżność między dokumentacją a stanem faktycznym to pierwsza czerwona flaga, dlatego w razie dobudowy zadaszenia konieczna jest aktualizacja projektu. Koszt takiej aktualizacji, rzędu 1500-4000 zł, i tak zwraca się w spokoju przed kontrolą.
Checklista przed rozliczeniem podatku
- Sprawdź, czy taras ma dach, ściany, fundament i trwałe połączenie z gruntem.
- Zweryfikuj, czy przestrzeń utrzymuje temperaturę pokojową przez większość roku.
- Porównaj stan faktyczny z dokumentacją budowlaną i wprowadź ewentualne korekty.
- Skoryguj deklarację podatkową za bieżący i poprzedni rok, jeśli zaszły zmiany.
- Przygotuj dokumentację fotograficzną i techniczną na wypadek kontroli.
Kiedy taras staje się budowlą z osobną opłatą
Zdarza się, że sam taras nie wlicza się do powierzchni użytkowej, ale podlega opodatkowaniu jako budowla. Stawka dla budowli wynosi 2% wartości początkowej, ustalonej zwykle na podstawie kosztów budowy albo wyceny rzeczoznawcy. Taras naziemny o powierzchni 40 m² wybudowany za 20 000 zł daje roczną opłatę 400 zł, co w perspektywie 20 lat użytkowania stanowi konkretną kwotę.
Takie rozróżnienie wynika z faktu, że przepisy traktują osobno część budynku, osobno grunt, osobno zaś budowle w rozumieniu art. 1a ust. 1 pkt 2. Taras wylewany na słupkach nad pochyłym terenem, betonowy podjazd, opaska żwirowa wokół domu, wszystkie te elementy potrafią zostać uznane za budowle podlegające odrębnemu opodatkowaniu. W praktyce urzędy stosują tę zasadę nieregularnie, ale zawsze warto mieć ją z tyłu głowy przy planowaniu inwestycji.
W przypadku wątpliwości najlepiej wystąpić o indywidualną interpretację podatkową do Krajowej Informacji Skarbowej. Koszt wniosku to 40 zł za każdy stan faktyczny, a uzyskana odpowiedź chroni przed sankcjami w razie kontroli. Interpretacja nie zawsze jest korzystna, lecz jasny sygnał z urzędu pozwala uniknąć sporu o to, czy taras wlicza się do powierzchni użytkowej.
Najczęstsze błędy właścicieli i sposoby ich unikania
Najpoważniejszy błąd polega na samodzielnym przeklasyfikowaniu zabudowanego tarasu jako „zadaszenia” w deklaracji podatku od nieruchomości. Właściciel widzi przeszkloną werandę z ogrzewaniem, ale w formularzu wpisuje zerowy metraż, bo woli myśleć o niej jak o ogrodzie zimowym. Taka rozbieżność między dokumentacją a rzeczywistością zawsze wychodzi podczas kontroli, a kara za zaniżenie może wynieść nawet 20% kwoty zaległości.
Drugi błąd to brak aktualizacji projektu budowlanego po montażu zadaszenia. Nawet jeśli nowy dach tarasu nie zmienia parametrów nośnych konstrukcji, urząd nadzoru budowlanego traktuje to jako zmianę sposobu użytkowania. W takim wypadku konieczne jest zgłoszenie robót budowlanych albo uzyskanie pozwolenia na budowę, w zależności od zakresu prac. Bez tego każde późniejsze rozliczenie podatku zaczyna się od problemu z legalizacją.
Trzecia pułapka to ignorowanie różnicy między powierzchnią zabudowy a powierzchnią użytkową. Pierwsza obejmuje rzut tarasu, druga tylko wnętrze zamknięte. Właściciel, który powiększa dom o zadaszenie tarasu, zwiększa powierzchnię zabudowy nawet o 100%, lecz powierzchnia użytkowa rośnie wyłącznie wtedy, gdy powstaje zamknięte pomieszczenie. Pomylenie tych dwóch pojęć prowadzi do rozbieżności między projektem a deklaracją podatkową.
Przed kontrolą warto wykonać własny audyt dokumentacji. Rzut architektoniczny, dziennik budowy, faktury za materiały oraz zdjęcia z realizacji powinny tworzyć spójną całość. Brakujące elementy uzupełniamy przed wizytą urzędnika, a nie po niej. Zapobieganie kosztuje ułamek kwoty, jaką trzeba zapłacić za kary i odsetki po sporze z organem podatkowym.
Skuteczna strategia przy sporze z urzędem
Gdy urząd skarbowy kwestionuje kwalifikację tarasu, pierwszą linią obrony jest dokumentacja techniczna. Audyt energetyczny, ekspertyza budowlana oraz opinia rzeczoznawcy kosztują łącznie od 2000 do 5000 zł, lecz potrafią przesądzić o wyniku sprawy. Kluczowe jest pokazanie, że ściany tarasu nie spełniają warunków definicji budynku, na przykład dlatego, że są rozsuwane albo nie posiadają izolacji termicznej.
Druga linia to wykazanie, że przestrzeń nie jest użytkowana przez cały rok. Termometry z rejestracją danych, faktury za ogrzewanie oraz wskazania czujników wilgotności pozwalają obalić tezę urzędu o całorocznym użytkowaniu. Sądy administracyjne wielokrotnie uchylały decyzje podatkowe właśnie dlatego, że organ nie udowodnił stałej temperatury pokojowej wewnątrz tarasu.
Trzecia strategia to powołanie się na interpretacje indywidualne KIS, nawet jeśli dotyczą innego podatnika. Interpretacja wiąże organ, który ją wydał, lecz dla pozostałych urzędów stanowi jedynie materiał poglądowy. Mimo to sądy chętnie sięgają po nie, gdy ustalają linię orzeczniczą. Zebranie trzech lub czterech spójnych interpretacji znacząco wzmacnia pozycję właściciela.
Pamiętaj, że w postępowaniu przed WSA możesz powołać biegłego sądowego z zakresu budownictwa. Koszt opinii to zwykle 3000-7000 zł, ale sąd zwraca go stronie, która wygrywa. Przy znacznych kwotach podatku inwestycja w biegłego zwraca się wielokrotnie.
Kiedy tarasu nie wolno dobudowywać bez zgłoszenia
Każda zmiana, która faktycznie przekształca taras w zamkniętą przestrzeń użytkową, wymaga przynajmniej zgłoszenia. Montaż ścianek działowych, okien, ogrzewania albo stałego zadaszenia to ingerencja w bryłę budynku. Według art. 71 prawa budowlanego, prace wymagające pozwolenia lub zgłoszenia, wszelkie odstępstwa traktowane są jako samowola budowlana z ryzykiem nakazu rozbiórki.
Wyjątkiem są niewielkie zadaszenia bez ścian, takie jak markizy, pergole bioklimatyczne czy daszki z poliwęglanu o lekkiej konstrukcji. Pod warunkiem, że nie zmieniają sposobu użytkowania budynku i nie przekraczają granicy działki, takie elementy zwykle nie wymagają formalności. Granica między pergolą a pełnym dachem bywa płynna, dlatego w razie wątpliwości warto zapytać inspektora nadzoru budowlanego.
Decyzja o sposobie zadaszenia ma też konsekwencje podatkowe w przyszłości. Lekka pergola z aluminium i tkaniny nie zmienia kwalifikacji, nawet jeśli zajmuje 50 m². Dach z płyt poliwęglanu na stalowej konstrukcji, z rynną i oświetleniem, potrafi wystarczyć do uznania tarasu za część budynku. Materiał pokrycia, jego ciężar (zwykle 15-30 kg/m²) oraz trwałość mocowania decydują o ocenie inspektora.
Przed rozpoczęciem prac sprawdź plan zagospodarowania przestrzennego albo decyzję o warunkach zabudowy. Na terenach objętych ochroną konserwatorską albo w pasie nadmorskim zasady bywają bardziej restrykcyjne. Konserwator zabytków potrafi zablokować nawet lekką pergolę, jeśli ta zmienia wygląd elewacji. W takich przypadkach procedura zgłoszeniowa trwa dłużej, ale unikasz poważniejszych kłopotów.
Optymalizacja podatkowa bez łamania prawa
Najskuteczniejsza optymalizacja polega na świadomym zaprojektowaniu tarasu tak, aby nie spełniał przesłanek budynku. Otwarta konstrukcja z ażurową balustradą, bez stałego zadaszenia i przeszkleń, pozostaje poza opodatkowaniem jako część powierzchni użytkowej. To rozwiązanie tanie i wygodne, lecz wymaga rezygnacji z całorocznego komfortu termicznego.
Druga strategia to utrzymywanie zabudowy w granicach, które organ uzna za tymczasowe. Rozsuwane panele szklane, składane drzwi harmonijkowe, lekkie daszki z tkaniny, wszystkie te elementy formalnie pozwalają na pełne otwarcie przestrzeni. Urzędy traktują taką zabudowę jako ruchomą, więc kwalifikacja na powierzchnię użytkową nie następuje. Warunkiem jest jednak realna możliwość demontażu bez narzędzi.
Trzecia opcja to rozliczenie tarasu jako budowli z osobną opłatą. Przy stawce 2% wartości początkowej opłata za taras naziemny bywa niższa niż potencjalny wzrost podatku od budynku mieszkalnego po wliczeniu jego metrażu do powierzchni użytkowej. To rozwiązanie wymaga uczciwości w deklaracji, lecz jest korzystne finansowo i zgodne z prawem, o ile wartość początkowa zostanie prawidłowo ustalona.
Czwarta ścieżka, znacznie rzadziej stosowana, polega na przekształceniu tarasu w pomieszczenie niemieszkalne. Warsztat, pracownia, siłownia, wszystkie te funkcje mogą pozostawać poza stawką mieszkalną, choć zwykle wchodzą pod wyższą stawkę dla budynków związanych z działalnością gospodarczą. Dotyczy to jednak wyłącznie sytuacji, gdy prowadzisz zarejestrowaną działalność.
Realne scenariusze i ich konsekwencje
Właściciel domu 150 m² dobudował zadaszenie tarasu 30 m² w 2024 r. Bez zgłoszenia w urzędzie nadzoru budowlanego zaczął korzystać z przestrzeni całorocznie. W 2026 r. kontroler z urzędu skarbowego ustalił, że powierzchnia użytkowa wzrosła o 20%, a podatek był zaniżony od początku. Łączna kwota do zapłaty: 142,80 zł zaległego podatku, 28,56 zł odsetek oraz kara 28,56 zł, razem 199,92 zł. Po doliczeniu kosztów postępowania kwota urosła do około 600 zł.
Inny scenariusz: właściciel zgłosił zadaszenie, uzyskał pozwolenie i poprawnie zaktualizował deklarację. Podatek wzrósł o 35,70 zł rocznie, lecz uniknął odsetek i kar. Łącznie zapłacił w trzech latach 107,10 zł, czyli o ponad 500 zł mniej niż w pierwszym scenariuszu. Legalizacja kosztowała czas, ale zwróciła się wielokrotnie.
Trzeci scenariusz dotyczy właściciela, który zamontował przesuwaną pergolę aluminiową bez fundamentu, z tkaninowym daszkiem i rozkładanymi ściankami tekstylnymi. Urząd odmówił uznania konstrukcji za budynek, ponieważ brakowało fundamentu i stałych przegród budowlanych. Podatek pozostał na poziomie wyjściowym, a inwestycja kosztowała 25 000 zł, czyli znacznie mniej niż rozbudowa o stałą werandę. To przykład racjonalnego kompromisu między komfortem a formalnościami.
Te trzy ścieżki pokazują, że każda decyzja projektowa wpływa nie tylko na koszt budowy, ale i na późniejsze obciążenia publicznoprawne. Świadomy wybór na etapie projektu oszczędza pieniądze, czas oraz nerwy, a brak świadomości prowadzi do sporów, które kosztują więcej niż uczciwe rozliczenie.
Checklist przed zakończeniem artykułu
Taras otwarty naziemny nie wlicza się do powierzchni użytkowej budynku. Taras na stropie, bez stałego zadaszenia, również pozostaje poza obmiarem. Taras częściowo zadaszony wymaga indywidualnej oceny w zależności od zakresu przekrycia. Weranda, oranżeria lub loggia ze ścianami i dachem w pełni spełniają definicję budynku i powiększają powierzchnię użytkową. W razie wątpliwości pierwszym krokiem jest sprawdzenie wszystkich czterech przesłanek, drugim zaś konsultacja z doradcą podatkowym albo rzeczoznawcą budowlanym.
Rozliczenie podatku od nieruchomości wymaga precyzji co do metrażu. Jedna źle zakwalifikowana część tarasu potrafi kosztować kilkaset złotych rocznie, a po kontroli znacznie więcej. Bezpieczniej skorygować deklarację zawczasu niż bronić się przed zaległością.
Jeśli Twój taras ma dach, ściany i służy całorocznemu użytkowaniu, powiększa powierzchnię użytkową budynku i podstawę opodatkowania. Jeśli pozostaje otwartą konstrukcją na gruncie lub stropie, nie wlicza się do powierzchni użytkowej, choć może podlegać opłacie jako budowla. Kluczem jest fizyczne zamknięcie bryły, nie zaś nazwa w projekcie.
Źródła
- Ustawa z 7 lipca 1994 r. Prawo budowlane (Dz.U. 1994 nr 89 poz. 414 z późn. zm.), art. 1a ust. 1 pkt 1-5, art. 4 ust. 1 pkt 2, art. 71.
- Wyrok WSA w Poznaniu z 15.12.2009 r., sygn. III SA/Po 46/09.
- Wyrok WSA w Bydgoszczy z 2019 r., sygn. I SA/Bd 411/19 oraz I SA/Bd 394/19.
- Wyrok NSA z 2018 r., sygn. II FSK 2377/17.
- Interpretacje indywidualne Krajowej Informacji Skarbowej z lat 2023-2025 dotyczące powierzchni użytkowej i tarasów.
- Stawki podatku od nieruchomości obowiązujące w 2026 r., ogłoszone przez Ministra Finansów.