Przeciekający dach na ostatnim piętrze? Sprawdź, komu to zgłosić
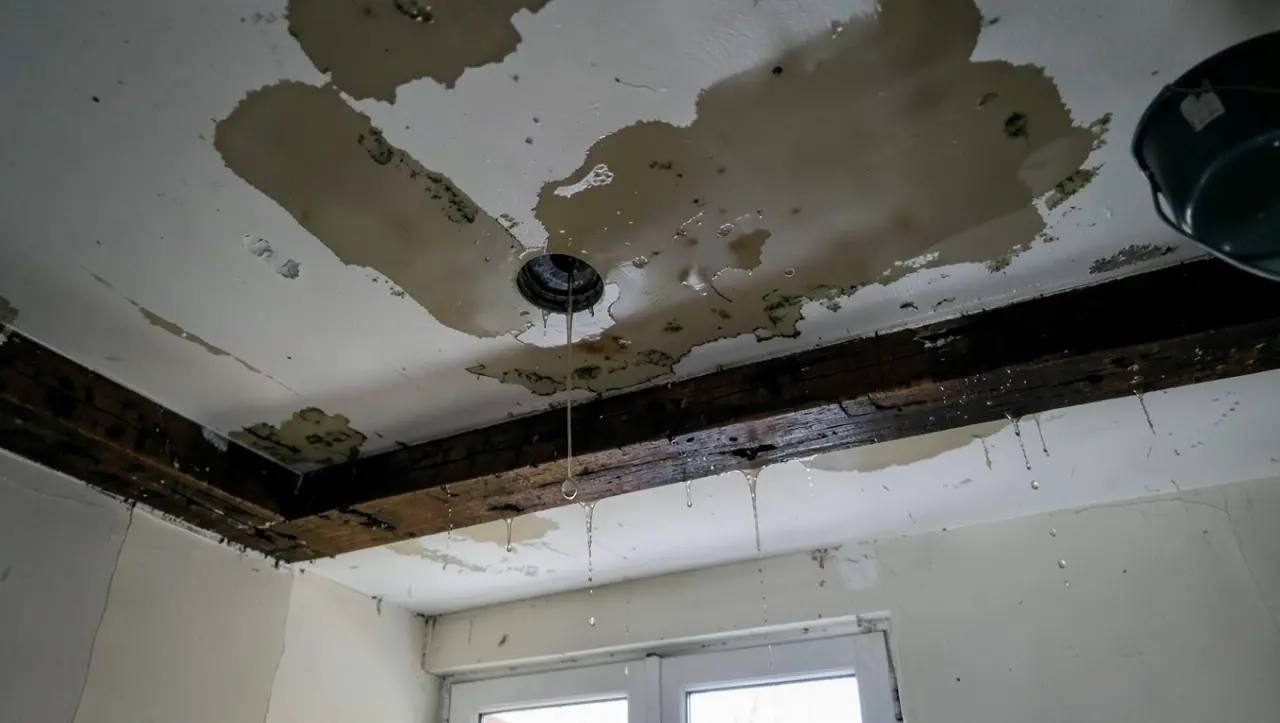
Przeciekający dach na ostatnim piętrze to sytuacja, w której liczy się każda godzina - mokra plama rozrasta się, tynk zaczyna się łuszczyć, a ubezpieczyciel z radością wskaże Ci w umowie zapis o obowiązku natychmiastowego zgłoszenia szkody. Dobra wiadomość jest taka: prawo jasno po Twojej stronie, bo dach nad lokalem to część wspólna nieruchomości, za którą odpowiada wspólnota mieszkaniowa. Zła wiadomość - bez twardej procedury, pisemnych wezwań i dokumentacji łatwo przeciągnąć sprawę na miesiące, a wtedy z 1500 zł robi się 30 000 zł straty.
- Wspólnota nie chce naprawić dachu - co robić krok po kroku
- Odszkodowanie za przeciekający dach i ubezpieczenie lokalu
- Sprzedaż mieszkania z uszkodzonym dachem - co musisz wiedzieć
Wspólnota nie chce naprawić dachu - co robić krok po kroku
Zanim wyślesz pierwsze pismo, musisz zrozumieć, dlaczego dach jest traktowany jak obowiązek wspólnoty. Art. 6 ust. 3 ustawy o własności lokali mówi wprost, że częściami wspólnymi są fundamenty, ściany nośne, stropy, klatki schodowe, dach i wszystko, co służy całemu budynkowi. To nie kwestia interpretacji, lecz definicji ustawowej. Dlatego naprawa pokrycia, wymiana warstw izolacyjnych, a nawet obróbki kominowe obciążają fundusz remontowy, nie Ciebie jako właściciela lokalu na ostatniej kondygnacji.
Twoja pierwsza czynność to pisemne zgłoszenie usterki. Forma ma ogromne znaczenie, bo ustny telefon zostawia ślad wyłącznie w notatkach zarządcy. Wyślij pismo pocztą tradycyjną listem poleconym za potwierdzeniem odbioru albo złóż osobiście z pieczątką i podpisem na kopii. W treści umieść datę powstania zacieku, dokładny opis uszkodzeń, lokalizację plam na suficie i ścianach, a także prośbę o wizję lokalną w terminie 7 dni roboczych.
Do pisma dołącz dokumentację fotograficzną. Zrób co najmniej 8-10 zdjęć: szerokie ujęcie sufitu i ścian, zbliżenia na łuszczącą się farbę, zagrzybione narożniki, zniszczone meble czy elektronikę. Każde zdjęcie opisz datą i godziną - pomoże to później w postępowaniu odszkodowawczym. Jeśli woda kapie intensywnie, nagraj krótki filmik, bo obraz ruchomy lepiej oddaje realne natężenie szkody niż statyczna fotografia.
Po upływie 14 dni bez reakcji przechodzisz do etapu drugiego: zawiadomienia Powiatowego Inspektora Nadzoru Budowlanego. Podstawa to art. 62 Prawa budowlanego, który nakłada na zarządcę obowiązek corocznej kontroli stanu technicznego dachu, oraz art. 66 mówiący o obowiązku niezwłocznego usuwania uszkodzeń zagrażających życiu, zdrowiu lub mieniu. Inspektor po wezwaniu ma 30 dni na kontrolę, a wspólnota otrzymuje decyzję administracyjną z wyznaczonym terminem naprawy - najczęściej od 3 do 12 miesięcy, z możliwością przedłużenia w uzasadnionych przypadkach.
Gdy i decyzja PINB nie przyniesie skutku, zostaje ścieżka sądowa. Nie musisz od razu pozywać wspólnoty do sądu cywilnego. Możesz złożyć skargę do Rzecznika Praw Obywatelskich lub Rzecznika Praw Lokatorów, a w ostateczności wyrok WSA wymusi egzekucję obowiązku z decyzji administracyjnej. Cała ścieżka wygląda następująco:
- Dzień 0: pisemne zgłoszenie do zarządu wspólnoty z dokumentacją
- Dzień 14: brak reakcji = ponowne wezwanie z terminem 14 dni
- Dzień 30: zawiadomienie PINB (art. 62 i 66 Prawa budowlanego)
- Dzień 60-90: kontrola inspektora, decyzja administracyjna
- Dzień 180: brak wykonania = skarga na bezczynność do WSA
Koszt doradzania prawnika na tym etapie to zazwyczaj 300-800 zł za opinię, a prowadzenie sprawy sądowej od 2500 do 6000 zł, w zależności od regionu. Pamiętaj jednak, że wygrana sprawa pozwala dochodzić zwrotu kosztów pełnomocnika od przegranego - to funkcja tzw. kosztów procesu regulowana przez art. 98 Kodeksu postępowania cywilnego.
Checklista „Co robić dziś"
Odłączenie zasilania w obrębie mokrego sufitu to absolutna podstawa, bo woda przewodzi prąd i porażenie bywa śmiertelne. Wynieś wartościowe meble i elektronikę do suchego pomieszczenia, a te cięższe (szafa, łóżko) odstaw od ściany przynajmniej 20 cm, by umożliwić cyrkulację powietrza. Połóż folię malarską lub grube prześcieradła pod miejsca kapie wody - zbierają krople, a przy tym chronią parkiet przed spęcznieniem. Zrób pierwsze zdjęcia i zacznij prowadzić dziennik uszkodzeń z datami - to Twoja najsilniejsza broń dowodowa.
Najczęstsze błędy lokatorów to samodzielne naprawy dachu z drabiny, opóźnianie zgłoszenia „aż przestanie padać" oraz pomijanie etapu pisemnego. Pierwszy z nich obciąża finansowo Ciebie, bo remont wykonany przez właściciela loku nie zobowiązuje wspólnoty do zwrotu kosztów. Drugi powoduje, że ubezpieczyciel odmówi wypłaty odszkodowania z polisy mieszkania, bo naruszono obowiązek natychmiastowego zgłoszenia szkody. Trzeci oznacza brak dowodu doręczenia pisma, co w sądzie przekreśla Twoje szanse.
Nie naprawiaj dachu samodzielnie. Wspólnota ponosi pełną odpowiedzialność za części wspólne, a każda Twoja interwencja osłabia Twoją pozycję w razie sporu o koszty.
Odszkodowanie za przeciekający dach i ubezpieczenie lokalu
Odszkodowanie możesz uzyskać z trzech niezależnych źródeł i nie musisz wybierać jednego. Pierwsze to polisa OC wspólnoty, która pokrywa szkody wyrządzone przez zaniedbanie w utrzymaniu części wspólnych. Drugie to Twoje ubezpieczenie nieruchomości (tzw. polisa mieszkaniowa), obejmujące mury i elementy stałe oraz ruchomości domowe. Trzecie to ubezpieczenie na życie, jeśli z powodu długotrwałej pleśni rozwinęła się u Ciebie choroba układu oddechowego.
W praktyce najszybciej wypłacane jest odszkodowanie z polisy mieszkaniowej, bo Ty sam jesteś klientem ubezpieczyciela. Towarzystwo wymaga zgłoszenia szkody w ciągu 3-7 dni od zdarzenia (zależnie od OWU), dokumentacji fotograficznej oraz kosztorysu napraw. Rzeczoznawca przyjeżdża zwykle w ciągu 14 dni i wycenia szkodę według cen rynkowych z danego regionu. Stawki za odtworzenie tynku i malowanie w 2024 roku wahały się od 80 do 140 zł za metr kwadratowy powierzchni sufitu, a wymiana parkietu drewnianego to 250-400 zł za m² wraz z demontażem starej warstwy.
Rekompensata z OC wspólnoty wymaga więcej formalności. Zarząd musi zgłosić szkodę do swojego ubezpieczyciela, ten kieruje likwidatora, a wypłata idzie na konto wspólnoty. Kluczowe jest, by pismo z żądaniem odszkodowawczym trafiło do zarządu w terminie przedawnienia - 3 lata od momentu, w którym dowiedziałeś się o szkodzie (art. 442¹ Kodeksu cywilnego). Po tym czasie roszczenie wygasa i nawet wygrany proces nie pomoże.
| Źródło odszkodowania | Co pokrywa | Termin zgłoszenia |
|---|---|---|
| OC wspólnoty | Zniszczone mienie, koszty osuszania | 3 lata od ujawnienia szkody |
| Ubezpieczenie lokalu (mur + ruchomości) | Remont sufitu, ścian, mebli, elektroniki | 3-7 dni od zdarzenia (wg OWU) |
| Ubezpieczenie nieruchomości wspólnoty | Sam dach i konstrukcja | Bezpośrednio przez zarząd |
| Ubezpieczenie na życie | Leczenie, rehabilitacja, pobyt w szpitalu | Według indywidualnych warunków |
Nie możesz jednostronnie potrącić kosztu naprawy z czynszu, nawet jeśli zarządca ignoruje Twoje wezwania. Potrącenie jest dopuszczalne tylko w ściśle określonych przypadkach (art. 498 Kodeksu cywilnego wymaga wzajemności i wymagalności roszczeń). Potrącenie z czynszu w odpowiedzi na usterkę to samowolne pomniejszenie zobowiązania, które daje zarządcy prawo do naliczenia odsetek i postępowania sądowego. Zamiast tego złóż pozew o zapłatę odszkodowania lub wyrok WSA wymuszający naprawę.
Prowadź osobny segregator na wszystkie dokumenty: pisma, zdjęcia, kosztorysy, maile. Przy likwidacji szkody likwidator sprawdza spójność zgłoszenia i weryfikuje daty - dobrze udokumentowana szkoda to wyższe odszkodowanie i krótszy proces.
Realne koszty naprawy dachu w 2024 roku
Remont dachu płaskiego pokrytego papą termozgrzewalną to 120-180 zł za m², jeśli wymieniana jest tylko górna warstwa. Pełna wymiana z demontażem starego pokrycia, montażem paroizolacji, wełny mineralnej o grubości 20 cm (współczynnik λ ≤ 0,035 W/mK) i dwóch warstw papy to 280-450 zł za m². Dach skośny z dachówką ceramiczną jest droższy: sama wymiana dachówki to 180-260 zł za m², a z łatami, kontrłatami i membraną dachową - 400-700 zł za m².
Osuszanie pomieszczeń po zalaniu kosztuje 40-80 zł za m² ścian i sufitu, jeśli stosowane są osuszacze kondensacyjne. Przy wilgotności powyżej 25% konieczne jest ozonowanie, by usunąć zarodniki pleśni - to dodatkowe 15-25 zł za m³ kubatury pomieszczenia. Łączny rachunek za kompleksowe przywrócenie lokalu do stanu sprzed zalania to najczęściej 800-1500 zł za m² powierzchni mieszkania, jeśli dach przestał przeciekać w ciągu 30 dni od zgłoszenia.
Standard PN-EN 1991-1-3
Norma narzuca obciążenie śniegiem dachu od 80 do 160 kg/m² w zależności od strefy klimatycznej. Wspólnota powinna sprawdzać nośność konstrukcji co 5 lat.
Prawo budowlane art. 62
Coroczna kontrola stanu technicznego dachu i przewodów kominowych to obowiązek zarządcy, nie opcja. Brak protokołu = uchybienie.
Sprzedaż mieszkania z uszkodzonym dachem - co musisz wiedzieć
Uszkodzony dach wpływa na cenę transakcyjną w sposób, który łatwo przeliczyć. Rzeczoznawca majątkowy obniży wycenę o 5-15% w zależności od skali zacieków, śladów pleśni i jakości remontu dachu widocznego z zewnątrz. W praktyce oznacza to 25 000-75 000 zł mniej przy mieszkaniu o wartości 500 000 zł. Jeśli w księdze wieczystej widnieją wpisy o toczących się postępowaniach z powodu zalania, kupujący zaczną negocjować jeszcze agresywniej.
Art. 558 Kodeksu cywilnego nakłada na sprzedającego obowiązek ujawnienia wad fizycznych i prawnych. Zacieki, odpadający tynk, ślady osuszania - to wady fizyczne, o których musisz poinformować kupującego przed podpisaniem umowy. Zatajenie ich skutkuje odpowiedzialnością odszkodowawczą z art. 566 KC i możliwością obniżenia ceny lub odstąpienia od umowy przez kupującego, nawet kilka lat po transakcji. Przedawnienie roszczeń z tytułu rękojmi wynosi 5 lat od wydania lokalu.
Czy warto wyremontować przed sprzedażą? Matematyka jest prosta: pełny remont lokalu kosztuje 1000-1500 zł za m², a podnosi cenę o 3-8%. Przy mieszkaniu 50 m² to 50 000-75 000 zł kosztu, a zwrot z inwestycji to maksymalnie 40 000 zł wyższej ceny. Remont dachu ze strony wspólnoty to osobna kwestia - jeśli wspólnota naprawi dach przed sprzedażą, zdejmujesz z siebie ciężar argumentu negocjacyjnego kupującego i od razu zyskujesz 10-20% wartości.
Najgorszy scenariusz to sprzedaż mieszkania w trakcie toczącego się postępowania z wspólnotą. Kupujący widzi wpis w księdze wieczystej o służebności lub roszczeniu, prosi o obniżkę ceny o 15%, a Ty nie masz wyjścia. Lepszy scenariusz to poczekanie na zakończenie sprawy sądowej i uzyskanie wyroku zasądzającego odszkodowanie, co daje Ci dokument potwierdzający „stan po naprawie". Takie mieszkanie sprzedaje się szybciej i bliżej ceny rynkowej.
Nigdy nie ukrywaj zalania przed kupującym. Nawet jeśli wizualnie ślady znikły po malowaniu, badanie higrometrem wykaże zawilgocenie, a rzeczoznawca z doświadczeniem rozpozna ślady po pleśni po ciemnych punktach w narożnikach.
Praktyczna strategia przy sprzedaży
Zacznij od zgromadzenia pełnej dokumentacji napraw i osuszania. Faktury od firmy remontowej, protokoły z kontroli, kosztorysy, a nawet rachunek za ozonowanie - wszystko to dowodzi, że usterka została naprawiona profesjonalnie. Kupujący, który widzi komplet dokumentów, akceptuje wyższą cenę niż ten, który dostaje opowieść ustną „przeciekało, ale już nie przecieka".
Rozważ ujawnienie sprawy wprost w ogłoszeniu. Brzmi paradoksalnie, ale transparentność działa lepiej niż ukrywanie. Sformułowanie „dach naprawiony w 2024 r., dostępna pełna dokumentacja" buduje zaufanie i odsiewa niepewnych kupujących. Ci, którzy zostają, to osoby świadome stanu technicznego i gotowe zapłacić uczciwą cenę.
Art. 568 KC daje kupującemu prawo do rękojmi za wady fizyczne przez 2 lata od wydania lokalu (lub 5 lat w przypadku przedsiębiorców). Jeśli po sprzedaży ujawni się nowa wada wynikająca z zalania, kupujący może skierować roszczenie do Ciebie. Dlatego przed transakcją warto podpisać protokół zdawczo-odbiorczy z opisem stanu sufitów i ścian, który ogranicza Twoją odpowiedzialność do wad ujawnionych w ciągu 30 dni od wydania.
Prawo polskie daje lokatorowi na ostatnim piętrze solidne narzędzia, ale tylko wtedy, gdy używa ich w odpowiedniej kolejności i z dokumentacją. Najskuteczniejsza ścieżka to: pisemne zgłoszenie, 14 dni oczekiwania, formalne wezwanie, zawiadomienie PINB, decyzja administracyjna, a w razie jej niewykonania skarga do WSA. Równolegle warto uruchomić polisę mieszkaniową i żądać odszkodowania z OC wspólnoty. Koszty, które wydają się dziś duże (1500-30 000 zł), w perspektywie kilku miesięcy zwlekają stają się wielokrotnie wyższe, a procedury dowodowe trudniejsze.
Jeśli właśnie teraz widzisz mokrą plamę na suficie, zacznij od trzech rzeczy: zrób zdjęcia z datą, wyślij pismo polecone do zarządu wspólnoty i zadzwoń do swojego ubezpieczyciela. Te trzy kroki zajmują łącznie pół dnia, a oszczędzają miesiące sporów i tysiące złotych strat. Im szybciej zaczniesz dokumentować, tym wyższe odszkodowanie otrzymasz, nawet jeśli wspólnota ostatecznie odmówi współpracy.
Źródła i podstawy prawne: ustawa z dnia 24 czerwca 1994 r. o własności lokali (Dz.U. 1994 nr 85 poz. 388, art. 6 ust. 3), ustawa z dnia 7 lipca 1994 r. - Prawo budowlane (Dz.U. 1994 nr 89 poz. 414, art. 62 i 66), ustawa z dnia 23 kwietnia 1964 r. - Kodeks cywilny (Dz.U. 1964 nr 16 poz. 93, art. 415, 442¹, 498, 558, 566, 568), norma PN-EN 1991-1-3 dotycząca obciążeń śniegiem konstrukcji dachowych, dane GUS o cenach robót budowlanych w 2024 r. (stat.gov.pl), raport UFG o likwidacji szkód majątkowych 2023 (ufg.pl), orzecznictwo Sądu Najwyższego w sprawach zalania lokali (sn.pl).