Czy pokrycie dachu można odliczyć od podatku? Sprawdź, co mówi fiskus
Docieplenie dachu a ulga termomodernizacyjna - co dokładnie odliczysz
Klucz tkwi w rozróżnieniu pojęć: dach jako przegroda budowlana to strop nad najwyższą kondygnacją albo połacie, które faktycznie chronią wnętrze przed ucieczką ciepła. Pokrycie dachowe to wierzchnia warstwa, czyli dachówki, blacha czy membrana. Ulga termomodernizacyjna obejmuje tę pierwszą kategorię, drugą traktuje jak zwykły remont.
- Docieplenie dachu a ulga termomodernizacyjna - co dokładnie odliczysz
- Wymiana pokrycia dachowego a ulga w PIT - kiedy nie odliczysz
- Jak rozliczyć ocieplenie dachu w PIT - limit 53 000 zł i checklista krok po kroku
- Najczęstsze pytania podatników
Fiskus potwierdził to w interpretacji z 22 lutego 2024 r. (0115-KDIT2.4011.542.2023.3.ŁS), uznając, że ocieplenie stropu nad ostatnią kondygnacją wraz z ułożeniem folii paroprzepuszczalnej mieści się w definicji przedsięwzięcia termomodernizacyjnego. Koszt materiałów i robocizny wszedł w limit 53 000 zł, a podatnik otrzymał prawo do odliczenia od dochodu.
Podobne stanowisko pojawiło się 24 czerwca 2024 r. (0112-KDWL.4011.19.2024.3.JK), gdzie organ wprost wskazał: docieplenie połaci dachowej od wewnątrz pianką poliuretanową o współczynniku λ ≤ 0,038 W/(m·K) stanowi element przedsięwzięcia termomodernizacyjnego w rozumieniu art. 2 pkt 2 ustawy o wspieraniu termomodernizacji i remontów.
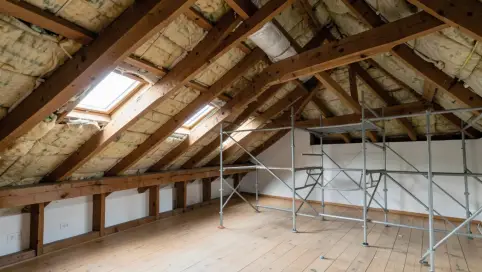
Ocieplenie stropu nad ostatnią kondygnacją
Wełna mineralna, PIR, XPS lub pianka PUR nakładane od strony poddasza. Odliczasz pełen koszt materiałów i ekipy.
Izolacja termiczna połaci dachowej
Układ warstw: folia paroizolacyjna, ocieplenie między krokwiami, folia paroprzepuszczalna, kontrłaty, łaty. Kwalifikuje się cały pakiet.
Podstawą prawną odliczenia pozostaje art. 26h ustawy o PIT. Zamknięty katalog kosztów kwalifikowanych zawiera rozporządzenie Ministra Inwestycji i Rozwoju z 21 grudnia 2018 r. (Dz.U. 2023 poz. 273). Znajdziesz tam pozycje takie jak izolacja termiczna ścian, stropów czy dachów, a także materiały towarzyszące niezbędne do prawidłowego montażu.
Kwotowo: standardowa warstwa wełny λ = 0,035 W/(m·K) o grubości 25 cm kosztuje dziś około 85-110 zł/m² wraz z robocizną. Przy dachu 120 m² daje to wydatek rzędu 10 000-13 000 zł, łatwo mieszczący się w limicie.
Równie istotne: prace muszą dotyczyć budynku już oddanego do użytkowania i służyć poprawie efektywności energetycznej obiektu. Samo uszczelnienie czy naprawa izolacji bez zmiany jej parametrów cieplnych nie wystarczy, bo ustawodawca wymaga mierzalnej poprawy współczynnika U.
Wymiana pokrycia dachowego a ulga w PIT - kiedy nie odliczysz
Z pozoru identyczna operacja, lecz zupełnie inna kwalifikacja podatkowa. Wymiana dachówek ceramicznych na nowe, blach na blachę albo gontu bitumicznego na membranę PVC to klasyczne prace remontowe, niewpływające zasadniczo na przenikanie ciepła przez przegrodę.
Przełom nastąpił 14 czerwca 2024 r. Szef KAS wydał interpretację DOP3.8222.51.2024.CNRU, w której jednoznacznie stwierdził, że koszt wymiany pokrycia dachowego wraz z wymianą okien dachowych nie stanowi wydatku na termomodernizację. Tym samym odebrał podatnikom prawo, które wcześniej niektóre urzędy skarbowe dopuszczały.
| Odlaczysz od dochodu | Nie odliczysz |
|---|---|
| Docieplenie stropu ostatniej kondygnacji | Wymiana dachówek, blachy, gontu |
| Izolacja termiczna połaci (od wewnątrz) | Prace blacharsko-dekarskie |
| Ułożenie folii paroizolacyjnej i paroprzepuszczalnej | Wymiana okien dachowych |
| Kontrłaty, łaty i elementy montażowe | Remont kominów, koszy, okapów |
| Pianka PUR natryskiwana od wewnątrz | Wymiana orynnowania |
Stanowisko to potwierdziły kolejne interpretacje: 1 lipca 2024 r. (0112-KDIL2-1.4011.301.2024.2.JK) oraz 1 sierpnia 2024 r. (0113-KDWPT.4011.104.2024.2.MG). W obu przypadkach podatnicy planowali połączyć wymianę pokrycia z dociepleniem, licząc na proporcjonalne odliczenie. Fiskus odmówił, argumentując, że pokrycie nie jest przegrodą termoizolacyjną.
Fizycznie rzecz ujmując, współczynnik U dachu zależy głównie od izolacji, nie od samej warstwy wierzchniej. Dachówka ceramiczna ma λ ≈ 1,3 W/(m·K), blacha ≥ 50 W/(m·K), a membrana PVC około 0,2 W/(m·K). Żadna z tych warstw nie stanowi bariery cieplnej. Dlatego ustawodawca słusznie wyłącza je z katalogu.
Wyjątek istnieje: jeśli wymiana pokrycia idzie w parze z wymianą termoizolacji na grubszą (na przykład z 15 cm na 30 cm wełny), wówczas koszt materiału izolacyjnego oraz robocizny związanej z jej ułożeniem kwalifikuje się do odliczenia. Samo pokrycie oraz prace dekarskie już nie, trzeba je wydzielić na fakturze w osobnej pozycji.
Jak rozliczyć ocieplenie dachu w PIT - limit 53 000 zł i checklista krok po kroku
Maksymalny odliczony koszt wynosi 53 000 zł na jednego podatnika na wszystkie przedsięwzięcia termomodernizacyjne w jednym budynku. Małżonkowie rozliczający się wspólnie mogą zsumować limity do 106 000 zł, pod warunkiem że oboje są współwłaścicielami i oboje ponieśli wydatki.
Limit obejmuje sumę wydatków z lat podatkowych, w których realizowano przedsięwzięcie. Nie można go przenosić, niewykorzystaną kwotę przepada. Trzeba zmieścić się w trzyletnim okresie realizacji liczonym od pierwszego dnia roku następującego po roku poniesienia pierwszego kosztu.
Ważne: Faktura musi wystawiona przez czynnego podatnika VAT, zawierać dane inwestora i opis usługi zgodny z rozporządzeniem. Bez tego fiskus zakwestionuje odliczenie w toku ewentualnej kontroli.
Pamiętaj: Rozliczasz ulgę w PIT za rok, w którym poniosłeś ostatni wydatek, niezależnie od zakończenia robót. W formularzu PIT/B-29 (od 2024 r. PIT-2K) wpisujesz kwotę w pozycji na cele termomodernizacyjne.
Checklista 5 kroków
- Sprawdź status: jesteś właścicielem lub współwłaścicielem jednorodzinnego budynku mieszkalnego oddanego do użytkowania.
- Zbierz faktury: każda pozycja musi pochodzić od czynnego podatnika VAT i zawierać szczegółowy opis.
- Porównaj z rozporządzeniem: upewnij się, że usługi i materiały widnieją w katalogu z Dz.U. 2023 poz. 273.
- Rozlicz w PIT: wpisz kwotę odliczenia w załączniku PIT/B dla roku poniesienia wydatku, a od 2025 r. w PIT-2K.
- Przechowuj dokumenty: faktury, przelewy i ewentualną dokumentację techniczną trzymaj przez pięć lat.
Studium przypadku: dwie inwestycje, dwa wyniki
Wariant A - pan Tomasz docieplił strop nad piętrem wełną λ = 0,035 o grubości 30 cm, koszt materiału 7 200 zł, robocizna 10 800 zł, łącznie 18 000 zł. Całość mieści się w limicie, odlicza pełną kwotę od dochodu, zysk podatkowy to 3 510 zł przy skali 19%.
Wariant B - ten sam inwestor wymienił pokrycie (15 000 zł) i okna dachowe (10 000 zł). Faktura opiewa na 25 000 zł. Po uzyskaniu interpretacji DOP3.8222.51.2024.CNRU nie odlicza ani złotówki. Zmiana stanowiska fiskusa pozbawiła go kilkutysięcznej korzyści, mimo że technicznie poprawił szczelność budynku.
Co zrobić, gdy już odliczyłeś wymianę pokrycia
Sytuacja bez wyjścia? Niekoniecznie. Jeśli rozliczyłeś wymianę pokrycia w zeznaniu za 2023 r. lub wcześniej na podstawie korzystnej interpretacji indywidualnej, urząd skarbowy może wezwać do korekty. Zanim to zrobisz, prześlij zapytanie do Krajowej Informacji Skarbowej, powołując się na aktualną linię orzeczniczą. Korekta dobrowolna chroni przed sankcjami karnoskarbowymi.
Prognoza orzecznicza na 2025-2026
Trybunał Sprawiedliwości UE nie orzeka wprost o polskiej uldze, lecz tendencja jest jednoznaczna: fiskus zawęża definicję przegrody do warstw faktycznie decydujących o współczynniku U. Można oczekiwać dalszych interpretacji odrzucających pokrycia dachowe, ale też korzystniejszego traktowania systemów dachowych zintegrowanych z fotowoltaiką, gdzie ogniwo fotowoltaiczne pełni jednocześnie funkcję pokrycia.
Łączenie ulgi termomodernizacyjnej z ulgą na fotowoltaikę pozostaje w pełni dopuszczalne, lecz obie kwoty sumują się w ramach tego samego limitu 53 000 zł (lub 106 000 zł u małżonków). W praktyce przy instalacji PV za 45 000 zł zostaje niewiele przestrzeni na docieplenie dachu.
Najczęstsze pytania podatników
Czy mogę odliczyć sam materiał, jeśli ekipa to znajomy? Tak, pod warunkiem że wystawi fakturę jako czynny podatnik VAT albo rachunek z wykazem czynności. Formalnie faktura od osoby fizycznej nieposiadającej statusu VAT-owca nie kwalifikuje się do ulgi.
Czy poddasze nieużytkowane wyklucza ulgę? Nie. Liczy się budynek jednorodzinny mieszkalny, niezależnie od tego, czy strych jest zaadaptowany. Docieplasz strop i odliczasz.
Co z mieszkaniem w bloku? Ulga termomodernizacyjna dotyczy wyłącznie jednorodzinnych budynków mieszkalnych. Lokal w kamienicy lub bloku wielorodzinnym uprawnia co najwyżej do ulgi remontowej w ramach wspólnoty, ale to już zupełnie inna instytucja.
Czy faktura proforma wystarczy? Nie, potrzebujesz pełnej faktury VAT z numerem, datą, danymi obu stron i stawką VAT 23% lub 8%. Proforma dokumentuje jedynie zaliczkę.
Źródła i akty prawne
Art. 26h ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz.U. 2024 poz. 226 ze zm.); rozporządzenie MIIR z 21 grudnia 2018 r. w sprawie określenia katalogu kosztów (Dz.U. 2023 poz. 273); interpretacje indywidualne KIS: 0115-KDIT2.4011.542.2023.3.ŁS, DOP3.8222.51.2024.CNRU, 0112-KDWL.4011.19.2024.3.JK, 0113-KDWPT.4011.104.2024.2.MG, 0112-KDIL2-1.4011.301.2024.2.JK; dane cenowe na podstawie średnich rynkowych z ofert wykonawców w pierwszym kwartale 2025 r., serwisy branżowe kb.pl, cenydachu.pl.
Artykuł ma charakter informacyjny i edukacyjny, nie stanowi indywidualnej porady prawnej ani podatkowej. W przypadku konkretnej inwestycji warto zweryfikować kwalifikację wydatków z doradcą podatkowym lub złożyć wniosek o interpretację indywidualną do Krajowej Informacji Skarbowej.